Lembaga Swadaya Masyarakat (LSM) Trinusa sebagai bagian dari kontrol sosial terhadap pengelolaan anggaran negara kembali menemukan dugaan ketidaksesuaian dalam pekerjaan revitalisasi bangunan TK Pembina Kalaena, Kabupaten Luwu Timur.
Temuan tersebut disampaikan oleh Jumaing, yang melakukan pemantauan terhadap pekerjaan revitalisasi bangunan sekolah yang diketahui menggunakan anggaran pemerintah.
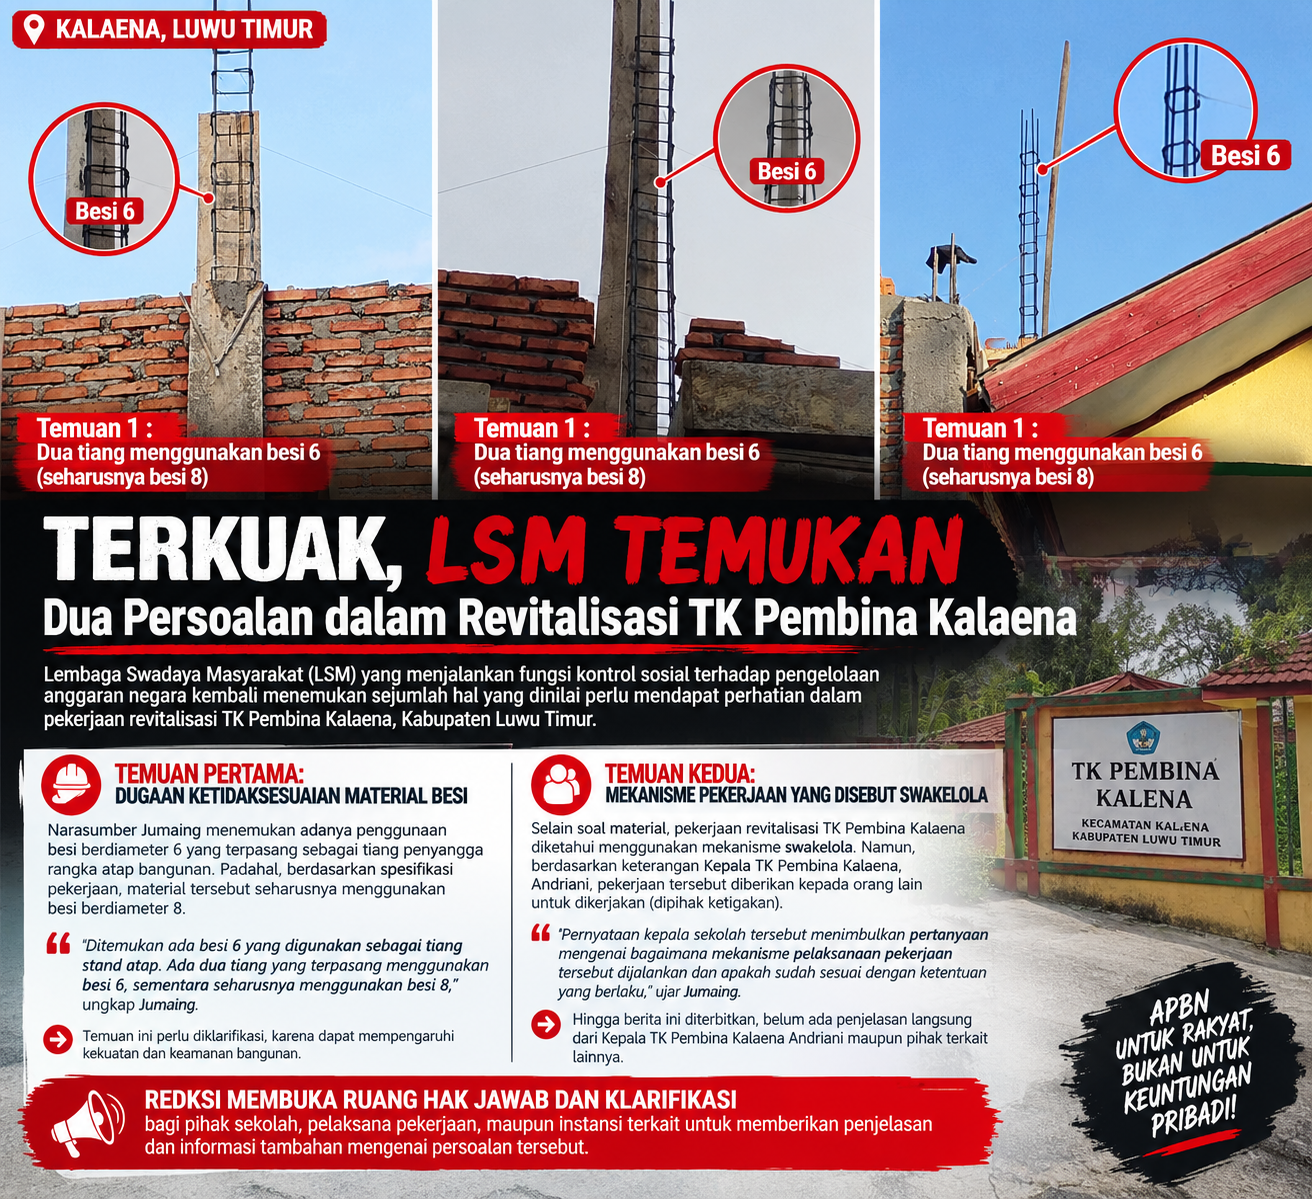
Menurut Jumaing, dalam hasil pemantauannya ditemukan sejumlah besi berdiameter 6 yang terpasang sebagai behel penyangga rangka atap bangunan. Padahal, berdasarkan informasi spesifikasi pekerjaan yang menjadi acuannya, tiang tersebut seharusnya menggunakan besi berdiameter 8.
“Ditemukan ada besi 6 yang digunakan sebagai tiang stand atap. Ada dua behel yang terpasang menggunakan besi 6, sementara seharusnya menggunakan besi 8,” ungkap Jumaing. Senin, 21/09/2026
Ia menilai temuan tersebut perlu menjadi perhatian pihak terkait, khususnya dalam memastikan setiap pekerjaan yang menggunakan anggaran APBN dilaksanakan sesuai spesifikasi teknis dan ketentuan yang telah ditetapkan.
Tak hanya soal material, Jumaing juga menyoroti mekanisme pelaksanaan pekerjaan revitalisasi TK Pembina Kalaena yang diketahui berstatus swakelola.
Dalam keterangannya, Kepala TK Pembina Kalaena, Andriani disebut menyampaikan bahwa pekerjaan revitalisasi bangunan tersebut diberikan kepada pihak lain untuk dikerjakan.
Pernyataan tersebut menjadi perhatian karena pekerjaan dengan mekanisme swakelola pada prinsipnya memiliki ketentuan tersendiri mengenai pelaksanaan dan pengelolaannya.
Karena itu, mekanisme pelaksanaan pekerjaan tersebut dinilai perlu diperjelas agar tidak menimbulkan pertanyaan mengenai kesesuaian dengan ketentuan yang berlaku.
Hingga berita ini diterbitkan, Jumaing berharap pihak terkait dapat memberikan penjelasan secara terperinci terkait pekerjaan ini.
Sekedar diketahui, Secara umum regulasi keuangan negara membagi mekanisme pengelolaan anggaran menjadi dua metode utama.
Metode Swakelola (Dikelola Sendiri)Pekerjaan direncanakan, dilaksanakan, dan diawasi sendiri oleh Kementerian/Lembaga/Pemerintah Daerah penanggung jawab anggaran.
Aturan Ketat Untuk anggaran yang sifatnya pemberdayaan atau sudah didesain secara swakelola seperti Dana Desa (yang merupakan bagian dari transfer APBN ke daerah) mutlak tidak boleh dipihak-ketigakan sepenuhnya (diborongkan).
Menyerahkan seluruh pekerjaan swakelola kepada pemborong luar dinilai melanggar hukum dan memicu risiko pidana korupsi.
Metode Penyedia Barang/Jasa (Melalui Pihak Ketiga) Pemerintah diperbolehkan melibatkan pihak ketiga (rekanan, swasta, atau BUMN) jika instansi pemerintah tersebut tidak memiliki kompetensi, alat, atau tenaga ahli untuk melaksanakan pekerjaan itu sendiri (misalnya pembangunan jalan tol, pengadaan sistem IT, atau pembelian alat medis).
Ketentuan Penggunaan Pihak Ketiga:Prosedur Ketat: Harus melalui mekanisme tender atau seleksi resmi sesuai dengan aturan pengadaan barang/jasa pemerintah yang akuntabel.
Hanya untuk Komponen Spesifik Pada program kerja tertentu yang bersifat swakelola, pihak ketiga hanya boleh dilibatkan terbatas pada pasokan bahan baku atau keahlian teknis yang tidak dimiliki masyarakat lokal, bukan mengambil alih seluruh proyek.
Sementara terkait Tanggung Jawab Hukum Pihak ketiga yang menerima aliran anggaran APBN wajib menjaga transparansi dan siap diaudit serta dimintai pertanggungjawaban hukum jika terjadi penyimpangan.(*)